

駐車場経営のおすすめ会社


駐車場経営のおすすめ会社
「相続した空き地を駐車場にすれば相続税は安くなるのか?」「すでに経営している月極駐車場やコインパーキングの相続税評価額はいくらになるのか?」と疑問をお持ちの方は多いのではないでしょうか。
駐車場用地の相続税評価は、「青空駐車場のままでは特例を使えない」「一括借り上げ(サブリース)なら賃借権控除が使えるケースがある」「税制改正による3年縛り」など、契約形態や現況の設備によって大きく変わります。
本記事では、駐車場の相続税評価の基本ルールから計算式、評価額シミュレーション、節税時の注意点までわかりやすく解説します。
土地を駐車場として利用している場合、宅地(建物の敷地)とは異なり、原則として「雑種地」として評価を行います。
ただし、市街化区域などの市街地にある雑種地は、近隣の宅地の価額を基準に造成費などを控除して算出するため、実質的には宅地(自用地)と近い水準の評価額になります。
相続税法上の土地の地目は、登記簿上の地目ではなく「課税時期(相続発生時)の現況」で判定されます。駐車場用地は原則として「雑種地」に区分され、評価方法は国税庁の財産評価基本通達に基づき算出されます。
具体的には、市街地農地等の評価に準じ、その土地が宅地であるとした場合の1平方メートルあたりの価額(路線価や評価倍率)を基礎とし、宅地へ転用する場合に必要な造成費や位置・形状などの条件差を考慮して評価額を割り出します。
土地オーナーが自ら運営している月極駐車場や、地面を整備しただけの青空駐車場は、原則として「自用地価額(更地と同じ評価額)」として扱われます。
アパートやマンションなどの賃貸住宅であれば、借家人に強い権利(借家権)が認められるため、土地の評価額から「借地権割合×借家権割合」が差し引かれます。
しかし、月極駐車場の利用契約は「自動車を一定期間保管すること(寄託・保管契約)」が主眼であり、土地そのものの利用権(賃借権)が利用者に認められないため、自用地としての評価になるのです。
原則として自用地評価となる駐車場ですが、「土地そのものを他人に貸し付けている」と実質的に判断される場合は、自用地価額から「賃借権の価額」を控除できます。
具体的には、コインパーキング運営会社に土地を一括で貸し出し、業者が自費でアスファルト舗装や精算機、ロック板などの設備を設置して運営する「一括借り上げ(サブリース・土地賃貸借契約)」などのケースが該当します。
この場合、オーナーは土地の利用を制約されているとみなされ、所定の割合が評価額から差し引かれます。
ご自身の所有地がどのように評価されるかを判定する際は、以下のポイントを事前に確認しておく必要があります。
同じ駐車場経営であっても、運営スタイルによって相続税評価額の算出ステップは大きく異なります。オーナー直営の月極駐車場と、コインパーキング業者への一括貸し(一括借り上げ方式)の違いを整理しました。
| 運営形態 | 土地評価の基本 | 賃借権控除の有無 | 小規模宅地等の特例 |
|---|---|---|---|
| オーナー直営の 月極駐車場 |
自用地価額 (更地評価) |
原則なし (控除0円) |
構築物要件を満たせば 50%減額の適用可能 |
| コインパーキング業者への一括貸し | 自用地価額から 賃借権価額を控除 |
控除あり (5%〜20%) |
貸付事業要件を満たせば 50%減額の適用可能 |
個別の利用者と月極契約を結び、オーナー自身または管理受託会社が運営している場合、利用者に土地自体の使用権利(借地権など)は生じません。
そのため、賃借権控除は一切行えず、土地全体の評価は自用地(更地)ベースとなります。ただし、アスファルト舗装等の構築物があれば、後述する「小規模宅地等の特例」で50%減額を狙うことができます。
コインパーキング会社に土地を丸ごと賃貸し、一定の地代を得る「一括借り上げ契約」を結んでいる場合、契約形態が「土地賃貸借」であれば、自用地価額から賃借権相当額を差し引くことが可能です。
自用地評価から賃借権分が減額されたうえで、さらに要件を満たせば小規模宅地等の特例を重ねて適用できるため、高い節税効果が見込めます。
一括借り上げであっても、すべての契約で賃借権控除が認められるわけではありません。「土地の賃貸借」ではなく、実質的に「管理委託」や単なる「営業委託」とみなされる文面になっている場合、税務調査で賃借権控除を否認されるリスクがあります。
契約書に「土地の賃貸借である旨」「設備の所有区分」「契約解除に関する事前予告期間」がどのように明記されているかを必ず確認しましょう。
「評価額を下げたいから」という理由だけで無理に契約形態を変更することは避けるべきです。一括借り上げにすると自主管理よりも毎月の収益額が固定化・減額される傾向があります。
また、中途解約時に違約金が発生するなど事業運営上の制約も生まれるため、相続税の圧縮効果と日々のキャッシュフローのバランスを総合的に見極める必要があります。
土地の賃貸借と認められるコインパーキング等の一括借り上げにおいて、賃借権控除がどのように算出されるのか、その具体的な計算方法と控除割合を詳しく見ていきましょう。
賃借権の価額は、財産評価基本通達87に基づき、以下の算式によって求められます。
賃借権価額 = 自用地価額 × 賃借権割合
控除後の土地評価額 = 自用地価額 - 賃借権価額
賃借権割合は、契約期間の残存年数に応じた「法定地上権割合」をもとに判定されます。具体的な割合は以下の通りです。
| 賃借権の残存期間 | 法定地上権割合(控除割合) |
|---|---|
| 5年以下 | 5% |
| 5年超〜10年以下 | 10% |
| 10年超〜15年以下 | 15% |
| 15年超 | 20% |
通達上、賃借権割合は「契約期間の残存年数に応じた法定地上権割合」と「その地域の借地権割合(路線価図で指定される60%や70%など)」のいずれか低い方の割合を採用することとされています。
実務上、駐車場の賃貸借契約で借地権割合(一般的に30%〜90%)が法定地上権割合(最大20%)を下回ることはまずないため、通常は上記の「残存期間に応じた法定地上権割合(5%〜20%)」がそのまま適用されます。
自用地価額5,000万円、コインパーキング会社との残存契約期間が12年の土地を例に計算してみましょう。
このように、賃借権控除が適用されるだけで、特例を使う前から評価額を750万円引き下げることができます。
相続税対策において最も強力な制度のひとつが「小規模宅地等の特例」です。居住用アパートや店舗用だけでなく、一定の要件を満たした駐車場経営地にも適用可能です。
駐車場業は、税法上の小規模宅地等の特例における「貸付事業」に該当します。事業として自動車を停めさせ、相応の対価を得ている実態があれば、「貸付事業用宅地等」として特例申請を行う権利が得られます。
貸付事業用宅地等として認定された場合、敷地面積200㎡までの部分について、土地の相続税評価額が50%減額されます。
敷地全体が200㎡を超える大型駐車場の場合、200㎡までの部分が50%減額となり、超過部分については通常の価額で計算されます。
駐車場で小規模宅地等の特例を受けるには、主に以下の4つの基本要件を満たす必要があります。
要件の通り、相続開始後すぐに土地を売却したり、駐車場を廃止して更地に戻したりしてしまうと、特例の適用要件を満たせなくなります。
「申告期限(10か月後)までは必ずそのまま駐車場として保有・運営を継続する」というスケジュール管理が極めて重要です。
また、特例によって課税価格が基礎控除以下(税額0円)になる場合であっても、税務署への申告手続きを期限内に行わなければ特例自体が無効となる点に注意してください。
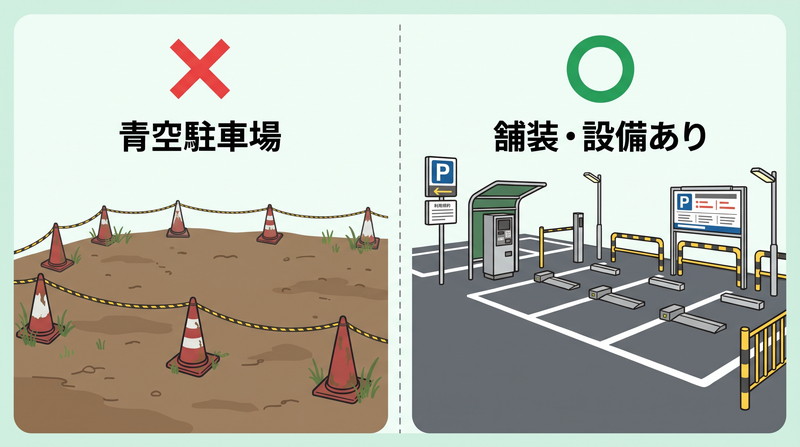
「駐車場経営をしていれば誰でも50%減額を受けられる」と誤解されがちですが、最大の落とし穴となるのが「構築物(こうちくぶつ)要件」です。
租税特別措置法第69条の4において、特例対象となる宅地等は「建物又は構築物の敷地の用に供されているもの」と法律で明記されています。したがって、地上に何ら資本投下がされていない更地同然の土地は、特例の対象から明確に除外されます。
土地全体にアスファルト舗装やコンクリート舗装を施している場合、税法上の「構築物(減価償却資産)」として扱われます。そのため、アスファルト舗装がなされた駐車場であれば、構築物の敷地要件を確実にクリアし、小規模宅地等の特例を問題なく適用することができます。
舗装形態や設備ごとに、構築物として認められるかどうかの実務判定基準は下表の通りです。
| 現況・設備 | 構築物としての評価 | 特例適用の可否 |
|---|---|---|
| 更地にロープ・車止めのみ (青空駐車場) |
構築物なしと判断される | 適用不可(否認リスク極大) |
| 砂利敷き | 厚み・転圧・資本支出の規模によって判断が分かれる | 適用できる可能性はあるが 税務調査での否認リスクあり |
| アスファルト/ コンクリート舗装 |
税法上の構築物として認定 | 適用可能性が非常に高い |
| コインパーキング設備 (精算機・ロック板・フェンス) |
一体の設備・構築物として認定 | 適用可能性が非常に高い |
土の地面にロープを張って区画割りをし、簡単な看板を立てただけの青空駐車場は、投下資本がごくわずかであり「土地の自力利用(更地)の延長」とみなされます。過去の税務裁判や国税不服審判所の裁決事例でも、このような青空駐車場は構築物の敷地と認められず、特例の適用が否認されています。
砂利敷きについても、「土肌が見えないほど厚く敷き詰めて転圧工事を行っている」「多額の工事費用領収書がある」といった客観的証拠がなければ税務署に否認されるリスクが高いため、節税を目的とするならアスファルト舗装を行うのが実務上の定石です。
一括借り上げのコインパーキングの場合、精算機やロック板等の設備を設置したのが提携業者であっても、土地の上に客観的に構築物が存在しているため、構築物要件を満たします。
ただし、契約期間満了等で相続直前に設備が撤去されていたりすると要件を満たさなくなるため、課税時期における現況管理には十分注意してください。
「被相続人が高齢になったので、慌てて空き地をアスファルト舗装して駐車場にした」というケースで注意しなければならないのが、平成30年度税制改正で導入された「3年縛り(3年ルール)」です。
かつては相続発生の直前に空き地を駐車場にして50%減額を受ける駆け込み節税が横行していました。
これを防止するため、税制改正により「相続開始前3年以内に新たに貸付事業の用に供された宅地等」は、小規模宅地等の特例(貸付事業用宅地等)の対象から原則除外されることになりました。
判定の起算日は「被相続人が亡くなった日」です。亡くなった日から遡って3年以内に新しく駐車場経営をスタートさせた土地は、たとえアスファルト舗装が完璧に整備されていても特例は使えません。
特例の恩恵を受けるためには、最低でも相続発生の3年以上前から事業を開始している必要があります。
ただし、この3年縛りには重要な例外規定が存在します。
被相続人が、相続開始前3年を超えて継続して「特定貸付事業」を行っていた場合です。すでに長年アパート経営や大規模な駐車場事業を営んでいる不動産オーナーが、保有地の一部を新たに駐車場にしたようなケースでは、3年以内であっても特例の適用が認められます。
例外規定の適用可否を分ける「特定貸付事業」とは、小規模な貸付(準事業)を除いた事業を指します。
一般的な個人オーナーが1〜数台規模の土地を初めて駐車場化する場合、準事業に該当するため、例外規定は使えず「3年縛り」の制限をそのまま受けることになります。
すでに3年以上前から駐車場を運営していた場合、相続発生の直前に以下のような事態が起きても「新たに貸し付けた」とはみなされず、事業の継続性が認められます。
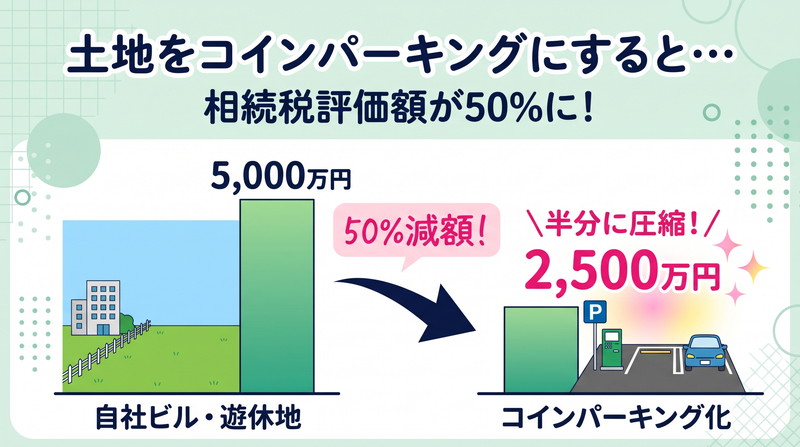
条件の違いによって相続税評価額がどれほど変わるのか、具体的な数値を用いてシミュレーションしてみましょう。
| 項目 | ①青空駐車場 (特例なし) |
②舗装済み月極 (特例適用) |
③コインパーキング (一括貸し・特例適用) |
|---|---|---|---|
| 自用地価額 | 5,000万円 | 5,000万円 | 5,000万円 |
| 賃借権控除額 | 0円 | 0円 | ▲500万円 (残存10年・割合10%想定) |
| 特例前評価額 | 5,000万円 | 5,000万円 | 4,500万円 |
| 小規模宅地等の特例 | 適用不可(0%) | 適用(50%減額) | 適用(50%減額) |
| 特例による減額幅 | 0円 | ▲2,500万円 | ▲2,250万円 |
| 最終的な相続税評価額 | 5,000万円 | 2,500万円 | 2,250万円 |
未舗装の青空駐車場のまま放置していた場合、自用地価額の5,000万円がそのまま課税価格となります。駐車場として利用料を得ていたとしても、評価額の減額は0円です。
アスファルト舗装を施して3年以上運営を続けていれば、200㎡の上限いっぱいに特例が適用され、評価額は50%減額の2,500万円となります。課税遺産総額を大きく圧縮できるため、数百万円〜数千万円規模の実質的な納税額削減につながります。
コインパーキング会社への一括貸し(土地賃貸借)を行い、残存契約期間が10年の場合、まず10%の賃借権控除(500万円引)が行われて4,500万円になります。
その4,500万円に対して小規模宅地等の特例(50%減額)を適用するため、最終評価額は2,250万円まで下がります。青空駐車場と比較して半分以下の評価額に抑えることが可能です。
シミュレーション上は大きな減額効果が見込める駐車場化ですが、舗装整備のための初期費用(数百万円)や、毎月の賃料収入、後述する固定資産税の負担など、総合的なキャッシュフローを考慮しなければトータルで損をしてしまう可能性があります。
目先の相続税評価額の数字だけでなく、全体の収支計画を見比べることが肝要です。
駐車場化による相続対策を進める前に、必ず知っておくべきデメリットやリスク要因を解説します。
もともと住宅が建っていた土地(特定空き家等を除く)には「住宅用地の特例」が適用され、固定資産税が最大6分の1、都市計画税が最大3分の1に軽減されていました。
しかし、建物を解体して駐車場にすると住宅用地特例が外れるため、翌年からの固定資産税等の負担が実質3〜4倍程度に跳ね上がるリスクがあります。得られる駐車場収入で増額分の税金をカバーできるか入念な計算が必要です。
特例を受けるためにアスファルト舗装を行う場合、100㎡あたり数十万〜100万円前後の施工費用が発生します。コインパーキングの機器を一括借り上げではなく自前で購入・設置する場合はさらに数百万円の初期費用がかかります。
将来土地を売却したり建物を建てたりする際のアスファルト撤去費用も含め、手元資金と利回りのシミュレーションが欠かせません。
駐車場はアパート経営等に比べて参入が容易な反面、近隣に競合ができると価格競争に巻き込まれやすい特徴があります。
また、長期的な一括借り上げ契約を結ぶと、契約期間中は解約予告期間やペナルティが発生し、急な売却や他用途への転用が制限されるケースもあるため、契約内容の柔軟性を確保しておくことが重要です。
特例を適用させるためには、相続人が申告期限(10か月)まで確実に事業を継続しなければなりません。
相続手続きの過程で利用料金の振込先口座を速やかに相続人名義へ変更することや、賃貸借契約書の控え、舗装工事時の工事請負契約書・領収書、確定申告書の控えなど、事業実態を税務署に証明するための書類を漏れなく揃えておく必要があります。
「この砂利敷きで構築物と認められるか」「3年縛りの例外に当てはまるか」といった判定は、税務署の裁量や個別具体的な事情によって判断が分かれるケースが多々あります。
自己判断で手続きを進めると、申告後に否認されて過少申告加算税や延滞税が課されるリスクもあるため、土地評価・不動産税務に強い税理士へ事前に相談することをおすすめします。
必ず下がるわけではありません。舗装などの構築物がなく「青空駐車場」として利用している場合は、更地(自用地)と同じ評価額になるため相続税の引き下げ効果はありません。また、相続開始前3年以内に新設した駐車場も原則として減額特例の対象外となります。
過去に厚い砂利敷きと転圧工事による資本投下が認められて特例が適用された事例はありますが、実務上は「構築物」として認められず否認されるリスクが非常に高いです。確実に特例の適用を受けるためには、アスファルト舗装またはコンクリート舗装を施すことが推奨されます。
契約形態が「土地賃貸借契約」であり、業者が設備を施工・保有して運営している形態であれば、賃借権控除(5%〜20%)が適用されて評価額が下がります。ただし、単なる「管理受託契約」や「営業委託契約」の場合は自用地評価となり、賃借権控除は受けられません。
相続開始直前の駆け込み対策を防ぐため、原則として「相続開始前3年以内」に新たに貸し出した駐車場は特例の対象外とされています。特例を活用するためには、原則として被相続人が亡くなる3年以上前から駐車場経営を開始しておく必要があります。
小規模宅地等の特例における「貸付事業」そのものには、1台〜数台規模の駐車場であっても該当します。ただし、前述の「3年縛りの例外(過去3年超にわたり特定貸付事業を行っていた場合)」を主張する際には、事業的規模(相当の台数・規模)が求められます。
駐車場経営による土地活用は、適切に要件を満たすことで「賃借権控除」や「小規模宅地等の特例(50%減額)」を活用し、相続税評価額を大きく引き下げることができます。
しかし、ロープを張っただけの青空駐車場では節税効果が得られない点や、相続前3年ルール、固定資産税の負担増など、事前に注意すべきハードルも少なくありません。
「自分の土地は特例の対象になるか」「コインパーキング一括借り上げと月極のどちらが有利か」をしっかりとシミュレーションし、専門家のアドバイスを受けながら最適な相続対策・土地活用を進めていきましょう。